
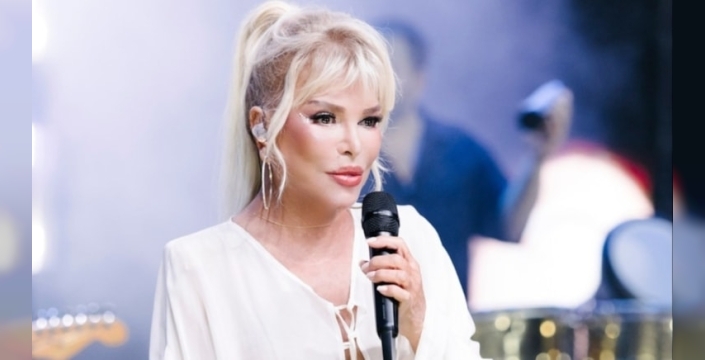
Ajda Pekkan’ın 373 şarkısının dijital yayın haklarının kendisine ait olduğuna İstanbul 1. Fikri ve Sınai Haklar Hukuk Mahkemesi karar verdi. Mahkeme, sanatçının eserlerinin YouTube, Spotify ve Apple Music gibi platformlarda yazılı izni olmadan yayımlanmasına ilişkin açtığı davayı kabul etti.
Eski izinler dijital yayınları kapsamıyor
Pekkan, Elenor Plak, Akbaş Müzik, Avrupa Müzik ve Odeon Müzik’in eski muvafakatnamelere dayanarak yaptığı dijital yayınların durdurulmasını, önlenmesini ve kaldırılmasını istemişti. Sanatçının avukatı Ergin Akçay, plak, kaset ve CD kullanımı için verilen izinlerin dijital hakları kapsamadığını savundu. Mahkeme, yapım şirketlerinin ve davaya feri müdahil olarak katılan MÜ-YAP’ın savunmalarını kabul etmedi. Karar kapsamındaki eserler arasında ‘Her Yerde Kar Var’, ‘Bambaşka Biri’, ‘Kimler Geldi Kimler Geçti’ ve ‘Petrol’ bulunuyor. ‘Süper Star 1’, ‘Süper Star 2’, ‘Ajda Pekkan 1972’, ‘Pour Lui’, ‘Pet'r Oil (1980 Eurovision)’ ve ‘Fecri Ebcioğlu Sunar: Ajda Pekkan’ albümlerinin kayıtları da karara dahil edildi. Ayrıca 45’likler, single’lar, 9 CD’lik ‘Ajda Pekkan Box Set’ ve 3 CD’lik ‘Ajda Pekkan Koleksiyon’ serisi ile ‘Haykıracak Nefesim Kalmasa Bile’, ‘Boş Sokak’, ‘Uykusuz Her Gece’, ‘Ya Sonra’, ‘Dile Kolay’ ve ‘Yeniden Başlasın’ eserleri de listede yer aldı.
Kararda 2001 öncesi belgelere dikkat çekildi
Gerekçeli kararda, internet üzerinden umuma iletim hakkının 2001’de FSEK m. 25 ile düzenlendiği, Kanun’un 51. maddesi uyarınca henüz doğmamış hakların önceden devredilemeyeceği belirtildi. Bu nedenle 2001 öncesinde düzenlenen belgelerin dijital kullanım hakkı vermediği kaydedildi. 2001 sonrasındaki muvafakatnamelerde kullanımın “plak, kaset, CD, LP” formatlarıyla sınırlandırıldığı; genel kanun başlıklarının dijital yayın izni sayılmayacağı ifade edildi. Mahkeme, yapımcıların ses tespiti nedeniyle hak sahibi olmasının, icracı sanatçıdan ayrıca izin almadan dijital iletim hakkını kullanabilecekleri anlamına gelmediğine hükmetti. Gerekçede, Bölge Adliye Mahkemeleri ve Yargıtay kararlarındaki benzer değerlendirmelere de değinildi.